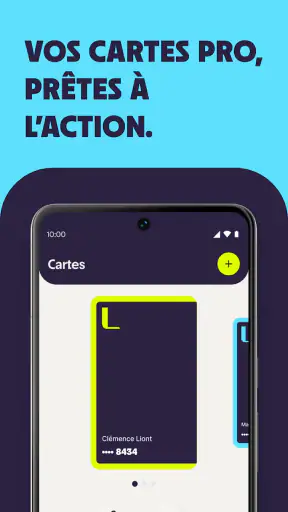
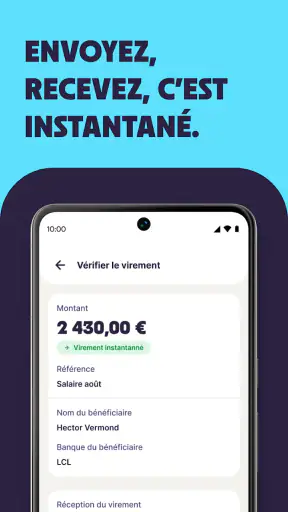
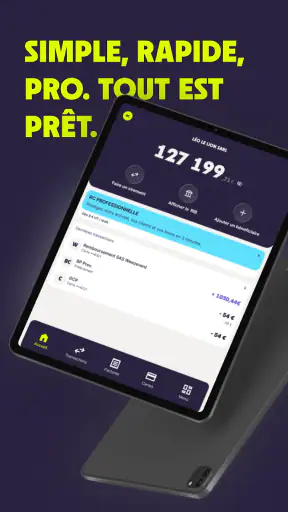
Quand on lance une activité, la gestion du compte professionnel peut vite devenir une tâche à part entière. Entre les encaissements, les paiements, les justificatifs et le suivi de la trésorerie, j’apprécie surtout les outils qui réduisent les allers-retours inutiles. L by LCL Pro s’adresse précisément aux entrepreneurs qui veulent retrouver leur compte professionnel depuis leur mobile, avec l’accompagnement d’un établissement bancaire connu. L’application est gratuite, classée dans la catégorie Finance, et développée par LCL - Le Crédit Lyonnais.
Mon avis est plutôt positif pour une première approche mobile de la banque professionnelle, à condition de savoir ce que l’on attend réellement d’elle. Ce n’est pas un logiciel complet de comptabilité ni un remplaçant automatique pour tous les outils administratifs d’une entreprise. En revanche, pour consulter sa situation, suivre les mouvements et effectuer les opérations courantes depuis un téléphone, elle peut devenir un point de contrôle pratique dans la journée.
Ce que l’application apporte réellement à un entrepreneur
Le premier intérêt de L by LCL Pro tient à son positionnement : elle rassemble l’accès au compte professionnel dans une interface pensée pour les usages mobiles. Je la vois surtout comme un outil de continuité. Le professionnel n’a pas besoin d’attendre d’être devant son ordinateur pour vérifier si un règlement est arrivé, surveiller une dépense ou garder un œil sur le solde disponible.
Cette différence compte particulièrement pour les indépendants, les artisans, les professions libérales et les petites structures où la même personne vend, facture, achète et suit la trésorerie. Dans ce contexte, une application bancaire ne doit pas forcément tout faire. Elle doit surtout permettre de prendre une décision rapidement sans transformer chaque vérification en démarche compliquée.
La fiche de l’application la présente comme un compte professionnel en ligne destiné aux entrepreneurs, avec l’expertise de LCL. Dans mon utilisation, je retiens surtout cette combinaison entre autonomie numérique et cadre bancaire traditionnel. Elle peut rassurer quelqu’un qui ne souhaite pas confier toute sa gestion à une jeune solution uniquement mobile, tout en évitant de dépendre exclusivement d’un accès sur ordinateur.
Le nombre d’installations dépasse les dix mille, tandis que la moyenne affichée atteint trois virgule cinq étoiles pour soixante-sept évaluations. Cela donne une image assez nuancée : l’application intéresse déjà un public réel, mais elle ne bénéficie pas d’un consensus parfait. Les trente-neuf avis publiés invitent donc à l’utiliser avec des attentes raisonnables, en privilégiant son rôle bancaire quotidien plutôt qu’une promesse de gestion globale de l’entreprise.
J’ai aussi apprécié le fait que son âge de contenu soit indiqué comme PEGI trois. Ce classement ne dit pas que toutes les opérations conviennent à n’importe quel profil professionnel, mais il confirme que l’application n’est pas orientée vers un usage réservé à un public adulte au sens du contenu proposé. Pour un entrepreneur qui installe l’outil sur un appareil partagé, c’est un détail simple, mais lisible.
À qui elle convient le mieux
Je la conseillerais en priorité à la personne qui veut une vision mobile de son compte professionnel sans multiplier les applications. Elle est pertinente si vous effectuez souvent des déplacements, si vous recevez des paiements à des moments irréguliers ou si vous devez contrôler rapidement la situation avant une dépense importante.
Elle peut également convenir à un créateur d’activité qui cherche un environnement bancaire identifié plutôt qu’un simple portefeuille numérique. Le fait d’être rattachée à LCL - Le Crédit Lyonnais peut peser dans le choix lorsque la relation avec une banque établie compte autant que la commodité de l’application.
En revanche, je serais plus réservé pour une entreprise qui attend une comptabilité intégrée, une facturation complète, une gestion poussée des notes de frais ou des tableaux de bord très spécialisés. Une application bancaire peut afficher et gérer des opérations financières, mais elle ne remplace pas nécessairement le travail de classement, de rapprochement et de préparation comptable. Si votre priorité est le pilotage financier détaillé, il faudra probablement conserver un outil complémentaire.
Le passage de l’installation à la première connexion
La version actuelle est la 1.29.2 et l’application demande au minimum un système d’exploitation en version neuf. Avant de commencer, je recommande donc de vérifier que le téléphone utilisé pour le compte professionnel peut installer cette version et qu’il dispose d’un accès stable à internet. Ce contrôle évite de confondre un problème de compatibilité avec un problème de connexion bancaire.
Après l’installation, le meilleur réflexe est de préparer à l’avance les éléments d’identification liés à votre relation professionnelle avec LCL. Je déconseille de commencer la configuration dans l’urgence, par exemple juste avant un rendez-vous client ou au moment où un paiement doit absolument être vérifié. La première connexion est plus rassurante quand on dispose de quelques minutes calmes et d’un téléphone à jour.
Je conseille aussi de distinguer clairement l’usage professionnel de l’usage personnel dès le départ. Même si vous utilisez le même téléphone pour tout, prenez l’habitude de traiter les opérations de l’entreprise dans un moment dédié. Cette discipline paraît banale, mais elle limite les erreurs de lecture et les décisions prises trop vite entre deux notifications personnelles.
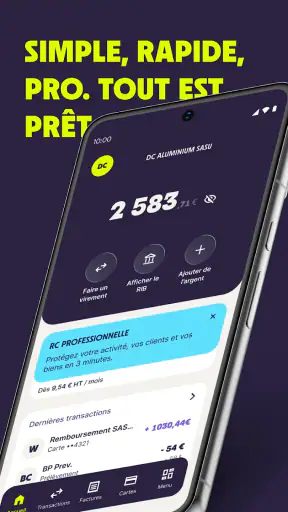
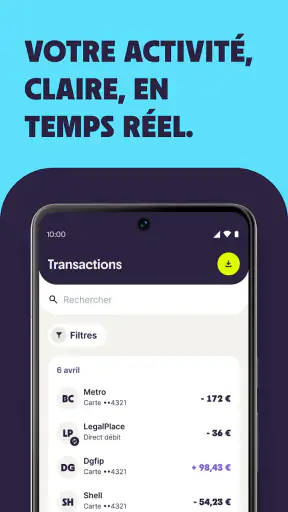
Une fois l’accès ouvert, je commencerais par repérer trois zones essentielles : la situation du compte, l’historique des mouvements et les actions disponibles. Il n’est pas nécessaire de toucher à chaque menu immédiatement. Le premier objectif est de comprendre où l’on vérifie l’argent disponible et où l’on retrouve une opération précise.
Cette méthode est plus efficace qu’une exploration désordonnée. Dans une application financière, le vrai gain de temps ne vient pas seulement du nombre de fonctions, mais de la capacité à retrouver toujours le même parcours. Si vous savez où contrôler l’entrée d’un règlement et où examiner une sortie, vous aurez déjà obtenu la valeur principale de l’outil.
La première action qui donne vraiment confiance
Pour un nouvel utilisateur, je recommande de commencer par une vérification simple plutôt que par une opération sensible. Ouvrez l’historique, identifiez un mouvement récent que vous connaissez déjà, puis comparez-le avec votre relevé ou votre souvenir de transaction. Cette étape permet de confirmer que vous consultez le bon compte et que vous comprenez la présentation des opérations.
Ensuite, choisissez une action courante que vous maîtrisez déjà, comme le contrôle d’un paiement professionnel ou la vérification d’un encaissement attendu. Le but n’est pas seulement de faire fonctionner l’application : c’est de créer un repère concret. Après cette première réussite, vous saurez quoi faire la prochaine fois que vous devrez vérifier la trésorerie dans un moment pressé.
Voici un scénario très réaliste. Je termine une intervention chez un client, puis je dois acheter du matériel avant de rentrer. Depuis mon téléphone, je consulte la situation du compte professionnel, je regarde les derniers mouvements et je vérifie que la dépense prévue reste cohérente avec le solde disponible. Cette consultation ne remplace pas un budget, mais elle m’évite de prendre une décision à l’aveugle.
Un autre usage utile consiste à vérifier un règlement attendu sans attendre la fin de la journée. Pour un indépendant, cette information peut changer l’ordre des paiements à effectuer. Je trouve cette possibilité plus intéressante qu’une simple consultation occasionnelle, car elle transforme l’application en réflexe de pilotage : avant de payer, je contrôle ; après avoir encaissé, je vérifie.
Je conseille toutefois de ne pas confondre solde visible et trésorerie réellement libre. Un montant affiché peut devoir couvrir des prélèvements, des dépenses déjà engagées ou des charges à venir. L’application aide à voir le compte, mais le jugement reste celui de l’entrepreneur. C’est une nuance importante pour éviter de considérer chaque somme disponible comme de l’argent immédiatement dépensable.
Les points qui peuvent dérouter au début
La première confusion possible vient de la différence entre une application bancaire et une application de gestion d’entreprise. L by LCL Pro peut servir de centre de consultation et d’action autour du compte professionnel, mais je ne l’utiliserais pas comme unique système pour suivre les factures clients, les échéances fiscales ou les justificatifs comptables. Pour ces tâches, un classement séparé reste nécessaire.
La deuxième source de friction concerne le vocabulaire bancaire. Un entrepreneur débutant peut avoir tendance à chercher une rubrique appelée simplement « argent reçu » ou « argent à payer », alors que les opérations sont généralement organisées selon des catégories bancaires et des types de mouvements. Prenez le temps d’observer les libellés utilisés dans votre compte : ce sont eux qui vous permettront de retrouver plus vite une transaction plus tard.
Il faut également éviter de valider une opération uniquement parce que le montant semble correct. Avant toute action financière, je vérifie le bénéficiaire, la référence et le compte concerné. Cette habitude est particulièrement importante sur mobile, où l’écran plus compact peut inciter à aller trop vite. La simplicité du parcours est un avantage seulement si elle s’accompagne d’une lecture attentive.
Autre point pratique : ne laissez pas la consultation du compte devenir une surveillance permanente. Vérifier le solde toutes les dix minutes ne remplace pas une routine financière organisée. Je préfère regrouper les contrôles à des moments utiles : après une période d’encaissement, avant une dépense importante et lors de la préparation des paiements. L’application devient alors un outil de décision, pas une source d’inquiétude.
La note moyenne de trois virgule cinq étoiles me paraît cohérente avec ce type d’expérience partagée. Une application financière peut être très utile dans un contexte et sembler moins fluide dans un autre, notamment selon les habitudes de l’utilisateur, son appareil et la complexité de son activité. Je ne considérerais donc pas cette note comme une condamnation, mais comme une invitation à tester les parcours essentiels avant d’en faire son outil principal.
Comment l’intégrer à une vraie routine professionnelle
La meilleure façon d’utiliser L by LCL Pro est de lui attribuer des missions précises. Chaque matin, je peux vérifier les mouvements importants et la situation générale. Avant un achat conséquent, je consulte le compte pour éviter une décision fondée sur une estimation ancienne. En fin de semaine, je rapproche les opérations visibles avec mes propres documents. Cette dernière étape est essentielle : elle transforme l’historique bancaire en information exploitable.
J’aime aussi l’idée de l’utiliser comme point de départ avant une session administrative plus longue. Je regarde les mouvements depuis le téléphone, puis je réserve le travail détaillé — classement, factures, préparation comptable — à mon outil habituel. Cette séparation évite de forcer une application bancaire à jouer le rôle d’un logiciel de comptabilité et rend chaque outil plus efficace dans son domaine.
Pour une petite entreprise, un conseil concret consiste à instaurer une règle de vérification à deux moments. Le premier contrôle intervient avant l’action : compte, montant et bénéficiaire. Le second intervient après : opération visible, montant cohérent et historique à jour. Ce double regard prend peu de temps et aide à repérer rapidement une erreur de manipulation ou une mauvaise interprétation.
Je recommande également de garder une trace externe des décisions importantes. Une capture ou une note interne ne remplace pas les documents officiels, mais un journal simple peut aider à expliquer pourquoi une dépense a été faite ou quand un règlement a été contrôlé. L’application montre les mouvements ; votre organisation doit conserver le contexte professionnel qui les accompagne.
Face aux alternatives habituelles
Par rapport à une banque uniquement en ligne, L by LCL Pro peut séduire quelqu’un qui accorde de l’importance à l’environnement LCL et à une relation bancaire plus traditionnelle. Une solution numérique spécialisée peut parfois sembler plus directe ou plus riche en automatisations, mais elle ne répondra pas forcément aux mêmes attentes en matière d’accompagnement bancaire.
À l’inverse, par rapport à un accès bancaire depuis un navigateur sur ordinateur, l’application gagne en disponibilité. Elle est mieux adaptée à une vérification rapide pendant un déplacement ou entre deux rendez-vous. Je trouve néanmoins qu’un écran plus grand reste préférable pour analyser une longue série de mouvements, comparer plusieurs périodes ou travailler avec des documents en parallèle.
Face aux logiciels de comptabilité, la comparaison doit être faite avec prudence. Un logiciel comptable est conçu pour organiser les données de l’entreprise et préparer un suivi plus complet. L by LCL Pro est d’abord centrée sur la relation au compte professionnel. Les deux outils peuvent donc être complémentaires plutôt que concurrents : l’un donne accès aux mouvements bancaires, l’autre les replace dans la gestion globale de l’activité.
Enfin, une solution de paiement ou de portefeuille numérique peut être plus adaptée si votre priorité est l’encaissement rapide, le partage de frais ou la gestion d’un usage très ciblé. Je choisirais L by LCL Pro lorsque le besoin principal est de rester connecté à un compte professionnel LCL, pas lorsque je cherche une plateforme universelle regroupant chaque aspect financier de mon entreprise.
Les limites à garder en tête avant de s’engager
La principale limite est donc le risque d’en attendre plus qu’une application bancaire ne peut raisonnablement offrir. Si vous cherchez un tableau de bord complet avec indicateurs d’activité, prévisions, facturation et classement automatique, ce ne serait pas mon premier choix. Il vaut mieux l’associer à des outils spécialisés que lui reprocher de ne pas être un système de gestion intégral.
La seconde limite est liée au contexte d’utilisation. Une opération financière effectuée sur un petit écran exige de la concentration. Lorsque je suis pressé, je préfère consulter d’abord et agir ensuite, plutôt que de mélanger les deux étapes. Pour les décisions inhabituelles ou les montants importants, un ordinateur peut offrir davantage de confort visuel et réduire le risque de validation trop rapide.
Je resterais aussi attentif à la séparation entre les habitudes personnelles et professionnelles. Un entrepreneur qui utilise un seul compte pour plusieurs types de dépenses risque de perdre le bénéfice de la clarté apportée par l’application. L’outil peut afficher les mouvements, mais il ne peut pas corriger une organisation financière confuse à la source.
Enfin, l’application ne doit pas devenir l’unique endroit où vous conservez votre mémoire administrative. Les informations utiles à la comptabilité, aux contrats et aux justificatifs doivent rester organisées selon une méthode indépendante. Cette précaution rend votre activité plus robuste, notamment si vous devez retrouver le contexte d’une opération plusieurs semaines après.
Mon verdict pour un premier usage
Pour quelqu’un qui découvre la banque professionnelle mobile, L by LCL Pro propose un point d’entrée assez clair : installer l’application, se connecter avec ses accès LCL, repérer la situation du compte, retrouver un mouvement connu, puis intégrer une vérification à sa routine. C’est ce chemin que je suivrais pour obtenir une première réussite sans me perdre dans les fonctions secondaires.
Le fait qu’elle soit gratuite et accessible à partir d’un système en version neuf facilite son adoption sur de nombreux appareils. Sa version 1.29.2 montre aussi qu’elle s’inscrit dans un produit suivi, sans que cela dispense de vérifier le fonctionnement réel sur son propre téléphone. Pour moi, la valeur ne se mesure pas au nombre de menus, mais au temps gagné lorsqu’il faut répondre à une question simple : où en est mon compte professionnel maintenant ?
Je la recommande aux entrepreneurs qui veulent consulter et gérer leur relation bancaire LCL depuis leur mobile, surtout lorsqu’ils travaillent souvent hors du bureau. Je la déconseille comme solution unique aux structures qui ont besoin d’une comptabilité intégrée ou d’un pilotage financier très avancé. Le bon choix consiste à l’utiliser comme centre bancaire mobile, puis à lui associer les outils nécessaires au reste de votre gestion.
Au final, L by LCL Pro me paraît intéressante pour instaurer une routine financière plus réactive sans bouleverser toute son organisation. Commencez par une consultation simple, vérifiez une opération que vous connaissez, puis répétez ce parcours dans un contexte réel. Si cette première action vous fait gagner du temps et vous aide à décider avec plus de visibilité, l’application aura déjà trouvé sa place dans votre quotidien professionnel.


